
Tin Công Nghệ
Vì sao không thể cứu được giá RAM/SSD ở hiện tại?
Nếu đang chờ RAM hoặc SSD giảm giá mạnh để nâng cấp PC, workstation hay máy chủ, thị trường hiện tại không mang lại nhiều tín hiệu thuận lợi. Vấn đề không đơn giản là nhà bán hàng tăng giá hay nguồn cung tạm thời bị gián đoạn. Thị trường bộ nhớ đang trải qua một thay đổi mang tính cấu trúc: năng lực sản xuất được ưu tiên cho AI, server và các sản phẩm có giá trị cao hơn.
TrendForce cho biết trong quý III/2026, giá hợp đồng DRAM thông thường được dự báo tăng 13–18% so với quý trước, còn NAND Flash tăng 10–15%. Sang quý IV, áp lực từ trung tâm dữ liệu vẫn chưa hạ nhiệt; báo cáo ngày 24/09 của TrendForce dự báo giá NAND Flash nói chung tăng thêm 15–20%, riêng enterprise SSD có thể tăng 23–28% QoQ.
Nói cách khác, muốn “cứu” giá RAM và SSD ở thời điểm này không chỉ cần nhu cầu PC giảm. Thị trường cần một thay đổi lớn hơn ở phía cung hoặc nhu cầu AI phải hạ nhiệt đáng kể.
Tóm tắt nhanh: vì sao RAM và SSD chưa thể giảm giá?
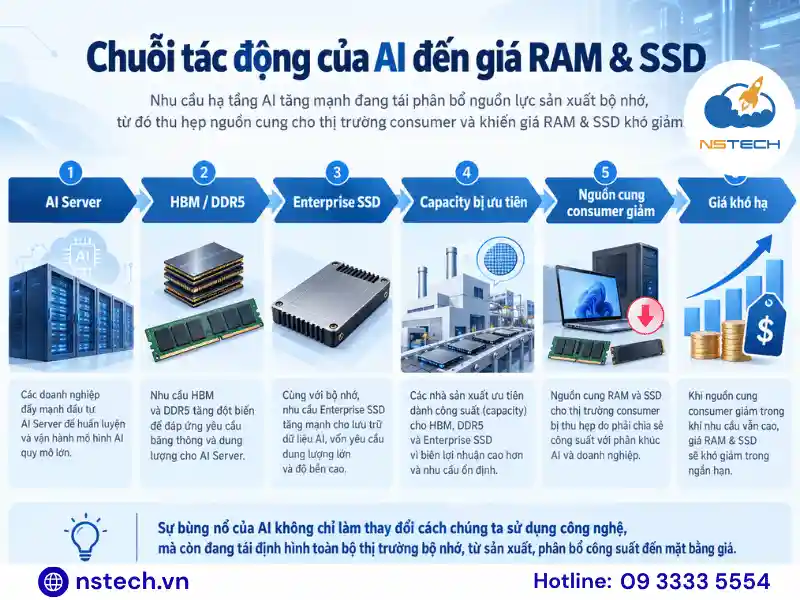
Có năm nguyên nhân chính:
- AI server đang tiêu thụ lượng DRAM, HBM và NAND ngày càng lớn.
- Các hãng bộ nhớ ưu tiên server DRAM, HBM và enterprise SSD thay vì sản phẩm phổ thông.
- Năng lực fab mới không thể xuất hiện chỉ sau vài tháng.
- Các hợp đồng dài hạn với hyperscaler và CSP làm giảm lượng hàng có thể đưa ra thị trường tự do.
- Nhu cầu PC và smartphone suy yếu nhưng chưa đủ tạo ra dư cung vì nhà sản xuất chủ động điều chỉnh product mix.
Đây chính là khác biệt lớn giữa chu kỳ bộ nhớ hiện tại và những giai đoạn giảm giá do tồn kho dư thừa trước đây.
Giá RAM và SSD đang ở trạng thái nào?
Thị trường DRAM hiện vẫn trong tình trạng nguồn cung hạn chế. Báo cáo ngày 23/09/2026 của TrendForce cho biết các nhà sản xuất đang ưu tiên HBM và server DRAM, trong khi nhu cầu từ các nhà cung cấp dịch vụ đám mây vẫn mạnh. Các hợp đồng cung ứng dài hạn cũng khiến phần sản lượng có thể thương lượng trên thị trường giảm xuống.
Ở phía NAND Flash, tình hình tương tự nhưng động lực chính đến từ enterprise SSD.
TrendForce ghi nhận các CSP Bắc Mỹ gần đây tiếp tục nâng dự báo nhu cầu enterprise SSD. Đáng chú ý, tăng trưởng không chỉ đến từ SSD TLC hiệu năng cao mà cả SSD QLC dung lượng lớn, vốn ngày càng được sử dụng cho hạ tầng AI và các workload liên quan đến KV cache.
| Yếu tố | RAM/DRAM | SSD/NAND |
|---|---|---|
| AI server | Tăng nhu cầu HBM, DDR5, RDIMM | Tăng nhu cầu enterprise SSD |
| Phân bổ công suất | Ưu tiên HBM và server DRAM | Ưu tiên enterprise NAND |
| PC/consumer yếu | Không đủ tạo dư cung | Không đủ kéo giá giảm sâu |
| Hợp đồng dài hạn | CSP khóa trước nguồn cung | Enterprise mua khối lượng lớn |
| Khả năng mở rộng fab | Chậm | Chậm |
| Xu hướng ngắn hạn | Nguồn cung tiếp tục căng | Giá enterprise SSD tiếp tục chịu áp lực tăng |
AI không chỉ “ăn” GPU, mà còn đang hút cả RAM và SSD
Khi nói về hạ tầng AI, GPU thường là linh kiện được nhắc tới đầu tiên. Nhưng một hệ thống AI hiện đại còn cần một lượng rất lớn bộ nhớ và lưu trữ.
Máy chủ GPU cần HBM đi cùng accelerator, đồng thời vẫn cần DDR5 hoặc các dạng bộ nhớ hệ thống khác để CPU vận hành. Bên dưới lớp compute, dữ liệu mô hình, embedding, checkpoint, vector database và dữ liệu phục vụ inference tiếp tục tạo nhu cầu cho SSD dung lượng lớn.
Samsung cho biết trong nửa cuối năm 2026, nhu cầu server DRAM, enterprise SSD và HBM được kỳ vọng tiếp tục tăng nhờ đầu tư hạ tầng AI và sự mở rộng của Agentic AI. Chính Samsung cũng đánh giá thị trường vẫn có khả năng thiếu cung dù nhu cầu PC và thiết bị di động đã chậm lại.
SK hynix cũng ghi nhận DRAM và NAND tăng giá mạnh trong quý II/2026, với sản phẩm HBM, DRAM cho AI server và enterprise SSD đóng vai trò quan trọng trong cơ cấu bán hàng. Hãng đồng thời đang mở rộng các thỏa thuận cung ứng nhiều năm với khách hàng lớn.
Điều này tạo ra một thị trường khác biệt rõ rệt: consumer có thể mua ít hơn, nhưng data center lại cần nhiều bộ nhớ hơn trước.
HBM và server DRAM đang thay đổi cách các hãng phân bổ wafer
Vấn đề không chỉ nằm ở tổng công suất DRAM toàn cầu.
Nhà sản xuất luôn phải quyết định wafer, tiến trình, thiết bị và năng lực đóng gói sẽ dành cho dòng sản phẩm nào. Khi HBM, DDR5 server và các sản phẩm AI mang lại nhu cầu ổn định và giá trị cao, việc ưu tiên chúng là lựa chọn kinh tế dễ hiểu.
TrendForce cho biết việc chuyển công suất về phía server đang làm giảm nguồn cung dành cho PC DRAM. Đây là lý do nhu cầu notebook yếu đi nhưng người mua RAM chưa chắc nhìn thấy mức giảm giá tương ứng.
Tương tự, với NAND, nhà sản xuất có lý do để dành tài nguyên cho SSD doanh nghiệp dung lượng lớn thay vì đẩy mạnh sản lượng client SSD chỉ để tạo ra một cuộc chiến giảm giá.
Đây có thể xem là nút thắt quan trọng nhất của thị trường hiện nay:
Giảm nhu cầu không đồng nghĩa với giảm giá nếu phía cung cũng được chủ động chuyển sang phân khúc khác.
Tại sao hãng không đơn giản tăng sản lượng?
Đây là câu hỏi quan trọng.
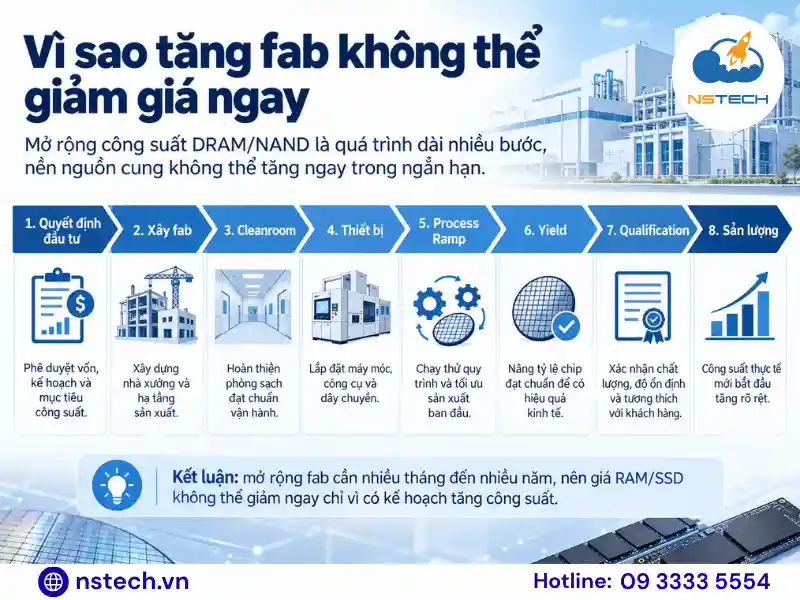
Khi RAM và SSD đang có giá cao, về lý thuyết các nhà sản xuất chỉ cần tăng sản lượng để kiếm thêm doanh thu. Nhưng fab bán dẫn không vận hành giống một dây chuyền sản xuất có thể bật thêm ca làm việc.
Mở rộng công suất cần:
- xây dựng hoặc mở rộng fab;
- lắp đặt thiết bị sản xuất;
- hoàn thiện cleanroom;
- triển khai tiến trình mới;
- cải thiện yield;
- xác nhận chất lượng;
- đưa sản phẩm qua quá trình qualification với khách hàng.
Chu kỳ này thường được tính bằng năm thay vì vài tuần.
Một ví dụ rất rõ là SK hynix. Tháng 8/2026, hãng công bố khoản đầu tư lớn vào các fab mới tại Yongin và Cheongju để đáp ứng nhu cầu bộ nhớ AI trong trung và dài hạn. Riêng fab NAND M17 dự kiến khởi công vào năm 2027 và cleanroom đầu tiên được lên kế hoạch hoàn thành vào tháng 12/2028.
Do đó, thông tin “hãng đang mở rộng công suất” không đồng nghĩa RAM server hoặc SSD sẽ rẻ hơn trong quý tới.
Nhu cầu PC đang yếu, tại sao RAM vẫn không giảm?
Đây là nghịch lý dễ gây nhầm lẫn nhất.
Thông thường:
PC bán chậm → RAM bán chậm → tồn kho tăng → giá giảm.
Nhưng chu kỳ hiện tại lại gần với:
PC bán chậm → nhà sản xuất giảm ưu tiên PC DRAM → chuyển nguồn lực sang server/HBM → nguồn cung PC DRAM vẫn hạn chế.
TrendForce mô tả thị trường năm 2026 đang xuất hiện sự phân hóa rõ ràng. Nhu cầu consumer suy yếu do chi phí cao, trong khi AI và cloud tiếp tục kéo nhu cầu server memory và enterprise storage đi lên.
Vì vậy, cầu yếu ở một phân khúc không còn đủ sức kéo toàn bộ thị trường bộ nhớ xuống như trước.
Khi nào giá RAM và SSD mới có cơ hội hạ nhiệt?
Cần tách DRAM và NAND thành hai câu chuyện khác nhau.
Với DRAM
TrendForce hiện đánh giá nguồn cung DRAM vẫn có khả năng căng trong năm 2027 do AI server, HBM và lượng DRAM trên mỗi server tiếp tục tăng. Tổ chức này ước tính tỷ lệ cung–cầu DRAM năm 2026 đang ở mức âm khoảng 1–2% và cho rằng khoảng cách cung cầu có thể tiếp tục mở rộng trong 2027.
Điều đó không có nghĩa giá RAM chắc chắn tăng liên tục, nhưng khả năng quay nhanh về một thị trường dư cung lớn hiện chưa phải kịch bản cơ sở.
Với NAND Flash
Triển vọng có phần khác.
TrendForce cho rằng NAND vẫn thiếu cung trong phần lớn năm 2026, nhưng các đợt nâng cấp tiến trình và tăng sản lượng bit có thể giúp thị trường cân bằng hơn. Nguồn cung NAND được dự báo có khả năng vượt tăng trưởng nhu cầu trong năm 2027 và sức ép thiếu hàng có thể bắt đầu giảm rõ hơn vào nửa cuối năm 2027.
Nếu dự báo này diễn ra đúng hướng, SSD có khả năng bước vào môi trường thuận lợi hơn DRAM trước.
Tuy nhiên, biến số lớn nhất vẫn là mức đầu tư AI của hyperscaler và tốc độ tăng nhu cầu enterprise SSD.
Doanh nghiệp nên làm gì khi RAM và SSD đang đắt?
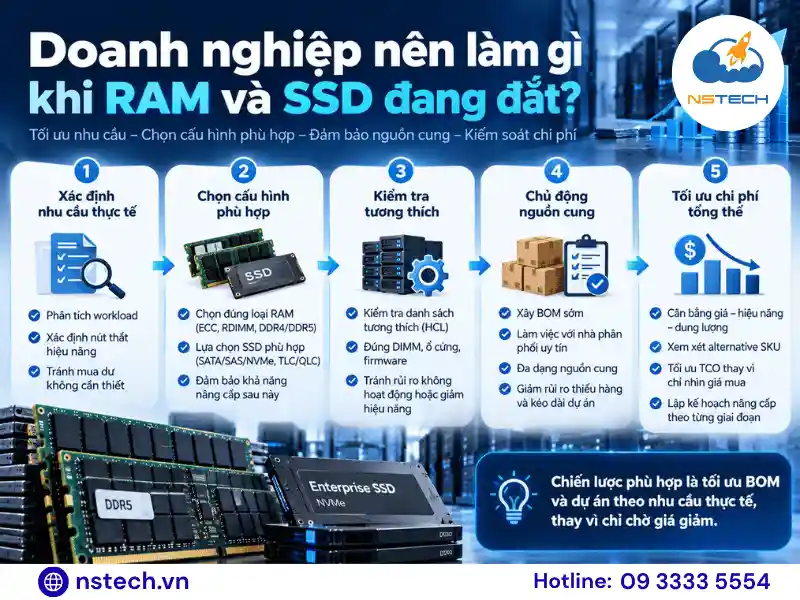
Với dự án hạ tầng có thời hạn triển khai rõ ràng, chiến lược phù hợp hơn là tối ưu BOM thay vì đặt cược toàn bộ dự án vào khả năng giá giảm.
1. Chốt workload trước khi mua RAM
Không nên chọn dung lượng chỉ dựa trên ngân sách.
Cần xác định:
Workload → CPU → số memory channel → DIMM capacity → số DIMM → khả năng nâng cấp
Một cấu hình DIMM hợp lý từ đầu có thể tránh phải thay toàn bộ RAM khi hệ thống cần mở rộng sau này.
2. Phân loại dữ liệu trước khi chọn SSD
Không phải workload nào cũng cần SSD có endurance cao nhất.
Có thể phân loại theo:
- boot/system;
- database;
- virtualization;
- caching;
- transactional workload;
- read-intensive;
- mixed-use;
- AI dataset;
- backup hoặc archive.
Sau đó mới chọn SATA, SAS hoặc NVMe và TLC/QLC phù hợp.
3. Dự án đã có deadline không nên chỉ chờ giá
Nếu hệ thống phải triển khai trong một hoặc hai quý tới, cần xem xét đồng thời:
giá + nguồn hàng + khả năng tương thích + lead time.
Một linh kiện giảm giá nhưng hết đúng part number cần thiết cũng không giúp dự án tiết kiệm được chi phí.
4. Với số lượng lớn, nên xây BOM và kiểm tra nguồn cung sớm
Các dự án server có nhiều RAM hoặc SSD nên xác định BOM trước thời điểm mua thực tế.
Điều này giúp doanh nghiệp phát hiện sớm những thành phần có nguy cơ thiếu nguồn cung và có thời gian tìm phương án tương đương.
“Không cứu được giá” không có nghĩa RAM và SSD sẽ tăng mãi
Giá bộ nhớ vốn mang tính chu kỳ rất cao.
Nếu AI capex giảm, sản lượng fab mới tăng nhanh, tồn kho tích tụ hoặc nhu cầu server chậm lại, cán cân cung cầu hoàn toàn có thể thay đổi.
Điểm đáng chú ý ở tháng 9/2026 là những điều kiện cần để tạo ra một chu kỳ giảm giá mạnh vẫn chưa xuất hiện đồng thời.
Ngược lại, các tín hiệu hiện tại vẫn cho thấy:
AI infrastructure tăng → HBM/server DRAM tăng → enterprise SSD tăng → capacity bị ưu tiên → RAM/SSD phổ thông khó có dư cung lớn
Đó là lý do vấn đề giá RAM và SSD hiện nay không thể được giải quyết chỉ bằng việc chờ người dùng PC mua ít đi.
Kết luận
Thị trường bộ nhớ năm 2026 đang thay đổi từ một ngành phụ thuộc chủ yếu vào chu kỳ PC và smartphone sang một thị trường chịu ảnh hưởng ngày càng lớn từ AI server, cloud và data center.
HBM và server DRAM đang cạnh tranh năng lực sản xuất DRAM. Enterprise SSD và nhu cầu lưu trữ cho AI tiếp tục hấp thụ NAND. Trong khi đó, xây dựng fab mới cần nhiều năm và các khách hàng hyperscale ngày càng sử dụng hợp đồng dài hạn để bảo đảm nguồn cung.
Vì vậy, trong ngắn hạn, câu hỏi dành cho doanh nghiệp có lẽ không nên chỉ là:
“Bao giờ RAM và SSD giảm giá?”
Mà nên là:
“Làm thế nào xây dựng cấu hình RAM và SSD phù hợp để không phải mua dư nhưng vẫn đảm bảo khả năng mở rộng?”
Nếu doanh nghiệp đang chuẩn bị nâng cấp máy chủ hoặc cần bổ sung RAM ECC, SSD enterprise cho máy chủ Dell PowerEdge, HPE ProLiant hoặc hệ thống hiện hữu, NSTECH có thể hỗ trợ kiểm tra cấu hình, part number, khả năng tương thích và xây dựng BOM theo workload trước khi báo giá.
NSTECH – CÔNG TY CỔ PHẦN NSTECH VIỆT NAM
Website: https://nstech.vn/
Hotline: 09 3333 5554
Email: ducnh@nstech.vn
Văn Phòng TPHCM: 419/2N Phan Xích Long, Phường Đức Nhuận, Tp.Hồ Chí Minh
Văn Phòng Hà Nội: Tầng 6 Số 95 Phố Hoàng Cầu, Phường Đống Đa, Thành phố Hà Nội
Văn Phòng Đà Nẵng: Số 36 đường Nguyễn Cư Trinh, Phường Hòa Cường, TP Đà Nẵng
Tôi là Hoàng Đức – CEO Công ty Cổ phần NSTECH Việt Nam. Với nhiều năm kinh nghiệm trong lĩnh vực hạ tầng máy chủ và giải pháp công nghệ, tôi định hướng NSTECH không chỉ là đơn vị cung cấp thiết bị, mà là đối tác chiến lược giúp doanh nghiệp xây dựng nền tảng IT ổn định, an toàn và bền vững.
CHIA SẺ BÀI VIẾT